
عقود الأهداف وعقود البرامج 2026–2030 رهان استراتيجي لإصلاح المؤسسات والمنشآت العمومية وإعادة بناء منظومة التصرف والرقابة في تونس
بقلم / إيمان مزريقي
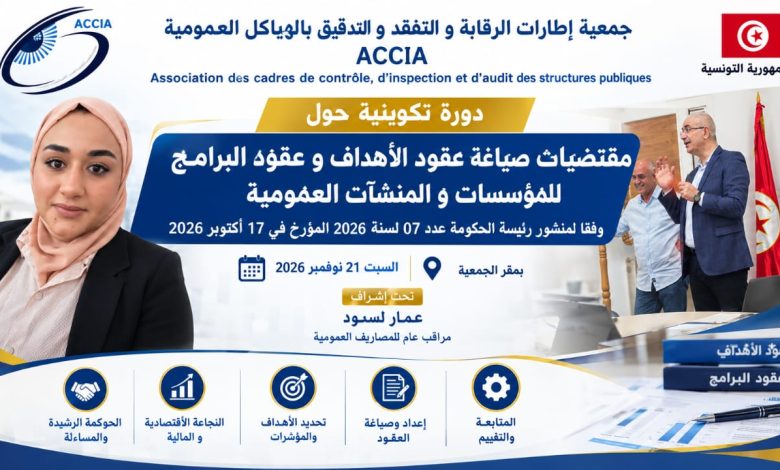
في سياق التوجه نحو إعادة هيكلة المؤسسات والمنشآت العمومية وتطوير أدائها الاقتصادي والمالي والاجتماعي وتعزيز مبادئ الحوكمة الرشيدة والشفافية والمساءلة نظمت جمعية إطارات الرقابة والتفقد والتدقيق بالهياكل العمومية ACCIA يوم السبت 21 نوفمبر 2026 دورة تكوينية حول مقتضيات صياغة عقود الأهداف وعقود البرامج للمؤسسات والمنشآت العمومية وذلك بإشراف السيد عمار لسود المراقب العام للمصاريف العمومية وتهدف هذه الدورة إلى تعميق المعارف المتعلقة بالإطار القانوني والمنهجي لإعداد هذه العقود وفهم آليات التخطيط الاستراتيجي وضبط مؤشرات الأداء وتقييم النتائج وربط المسؤولية بالإنجازات في إطار التحولات التي تشهدها منظومة التصرف العمومي.
وتكتسب هذه المبادرة أهمية خاصة بالنظر إلى صدور منشور رئيسة الحكومة عدد 07 المؤرخ في 17 أكتوبر 2026 والموجه إلى السيدات والسادة الوزراء وكتاب الدولة ورؤساء المؤسسات والمنشآت العمومية ومراقبي الدولة والمتعلق بإعداد عقود الأهداف وعقود البرامج للمؤسسات والمنشآت العمومية للفترة 2026–2030 ويأتي هذا التوجه استكمالا لمسار سابق شمل الفترة 2023–2025 مع الانتقال إلى مرحلة جديدة تقوم على تقييم الإنجازات السابقة وإعادة تحديد الأولويات الوطنية والقطاعية وضبط التزامات المؤسسات العمومية على امتداد خمس سنوات.
ويمثل القانون عدد 9 لسنة 1989 المؤرخ في أول فيفري 1989 المتعلق بالمساهمات والمنشآت والمؤسسات العمومية أحد الأعمدة التشريعية المنظمة للمنشآت العمومية حيث يحدد إطار مساهمة الدولة في رأس مالها وينظم مسؤوليات مجالس إدارتها وعلاقتها بالسلطة العمومية كما يتكامل هذا الإطار مع القانون الأساسي عدد 15 لسنة 2019 المؤرخ في 13 فيفري 2019 المتعلق بالقانون الأساسي للميزانية والذي كرس الانتقال إلى التصرف في ميزانية الدولة وفق البرامج والأهداف والنتائج المنتظرة.
وفي السياق نفسه يضبط الأمر الحكومي عدد 1067 لسنة 2019 المؤرخ في 14 نوفمبر 2019 مهام رئيس البرنامج في إطار القانون الأساسي للميزانية حيث يربط مسؤوليته بقيادة البرنامج وتحقيق أهدافه وتحسين أدائه وإعداد الاستراتيجية والمؤشرات والأنشطة والميزانية ومتابعة تنفيذها ويؤكد أهمية الرقابة الداخلية ورقابة التصرف والنظم المعلوماتية في تحسين جودة القرار العمومي وترسيخ ثقافة المسؤولية القائمة على النتائج والمساءلة.
ولا يمكن فهم أهمية العقود الجديدة بمعزل عن الوضعية الاقتصادية والمالية التي عرفتها المؤسسات والمنشآت العمومية خلال السنوات الماضية فقد أظهرت التقارير المالية السابقة وجود اختلالات متفاوتة بين المؤسسات من حيث النتائج الصافية والمديونية والتوازنات المالية والقدرة على تمويل الاستثمارات وهو ما يبرز الحاجة إلى منظومة تقييم أكثر انتظاما وشفافية وإلى اعتماد بيانات محينة تسمح بتحديد مواطن الضعف ووضع برامج إصلاح واقعية وقابلة للتنفيذ.
ومن الناحية المنهجية يفرض المنشور اعتماد تشخيص شامل ودقيق لوضعية كل مؤسسة أو منشأة عمومية وتقييم إنجازاتها خلال الفترة 2023–2025 وتحليل نقاط القوة والضعف والفرص والمخاطر والتحديات التي تواجه نشاطها قبل تحديد رؤيتها الاستراتيجية للفترة الجديدة ويجب أن تكون الأهداف المقترحة منسجمة مع مخطط التنمية 2026–2030 والخيارات الوطنية والتوجهات القطاعية وأن تستند إلى فرضيات واقعية تأخذ بعين الاعتبار تطورات الأسواق وأسعار المواد الأولية والطاقة وسلاسل التوريد والكلفة اللوجستية ومخاطر التمويل وتقلبات أسعار الصرف.
وتتضمن عقود الأهداف والبرامج مستويات مترابطة تبدأ بتشخيص الوضعية الحالية وتقييم الإنجازات السابقة ثم تحديد الأهداف الاستراتيجية والأهداف الخصوصية وضبط مؤشرات الأداء والأنشطة والمشاريع الضرورية لتحقيقها وصولا إلى تحديد الموارد المالية والبشرية والمادية والتنظيمية والرقمية وآجال التنفيذ والالتزامات المتبادلة بين الدولة والمؤسسة أو المنشأة العمومية وهو ما يحول العقد من وثيقة إدارية عامة إلى إطار عملي لتحديد المسؤوليات والنتائج القابلة للقياس.
ويولي المنشور أهمية خاصة لمؤشرات الأداء باعتبارها الأداة الأساسية لقياس مدى تحقق الأهداف حيث يشترط أن تكون واضحة ودقيقة وكمية أو نوعية وقابلة للقياس والمقارنة ومرتبطة بآجال تنفيذ محددة وأن تشمل الأبعاد المالية والاقتصادية والاجتماعية والرقمية والبيئية ومن أبرز المؤشرات التي يتعين متابعتها حجم الإنتاج والإيرادات ومنح الدولة وأعباء الاستغلال وأعباء الأعوان والقيمة المضافة ونتائج الاستغلال والنتائج الصافية والاستثمارات ومصادر التمويل والقروض قصيرة ومتوسطة وطويلة المدى ومستوى الاستقلالية المالية ونسبة التأطير والموارد البشرية.
كما يتضمن النموذج الملحق بالمنشور آليات كمية لقياس الوضعية المالية للمؤسسة من بينها نسبة الاستقلالية المالية ومؤشر المال المتداول ونسبة التأطير وتسمح هذه المؤشرات بتقييم قدرة المؤسسة على تمويل نشاطها واستدامة توازناتها المالية ومدى ملاءمة تركيبتها البشرية لحاجيات العمل ومدى قدرتها على المحافظة على استمرارية نشاطها دون الاعتماد المفرط على التمويلات الخارجية.
وفي ما يتعلق بالاستثمار يفرض المنشور إعداد بطاقات مفصلة لكل مشروع تتضمن عنوان المشروع وكلفته الجملية وأهدافه ومكوناته وعلاقته بالرؤية الاستراتيجية للمؤسسة وتاريخ انطلاق الإنجاز وتاريخ الاختتام والاعتمادات المرصودة والتقديرات المالية السنوية ومصادر التمويل وتأثيره على التوازنات المالية كما يدعو إلى إسناد الأولوية للمشاريع المعطلة أو التي تم رصد اعتمادات عمومية لفائدتها والعمل على إزالة العوائق الإدارية والمالية والفنية التي حالت دون إنجازها.
وفي مجال الموارد البشرية لا يقتصر التصرف المطلوب على ضبط كتلة الأجور بل يمتد إلى تحديد الحاجيات الفعلية من الأعوان والإطارات حسب حجم النشاط والمهام والخدمات مع تحسين توزيع الكفاءات وإعادة توظيف الموارد البشرية وتطوير برامج التكوين المستمر والارتقاء بالإنتاجية وضمان تكافؤ الفرص والمساواة في الانتداب والترقية والتقييم بما يحقق التوازن بين متطلبات النجاعة الاقتصادية والحقوق المهنية والاجتماعية للعاملين.
ويخصص المنشور مكانة مهمة للتحول الرقمي باعتباره رافعة لإصلاح الإدارة وتحسين جودة الخدمات حيث يدعو إلى رقمنة المسارات الإدارية وربط الأنظمة المعلوماتية وتطوير خدمات الدفع الإلكتروني وتبسيط الإجراءات واختصار آجال معالجة الملفات وتعزيز تبادل البيانات بين المؤسسات والوزارات واعتماد الأنظمة المعلوماتية في المتابعة والتقييم والرقابة بما يحد من التعقيدات الإدارية ويعزز الشفافية ويقرب المرفق العمومي من المواطن والمؤسسة الاقتصادية.
أما في المجال البيئي فيؤكد المنشور ضرورة إدماج المعايير البيئية في التخطيط الاستراتيجي وبرامج المؤسسات والمنشآت العمومية وإرساء منظومة تدريجية لقياس البصمة الكربونية ووضع التدابير اللازمة للحد من انبعاثات الغازات الدفيئة وتحسين النجاعة الطاقية وترشيد استهلاك المياه والموارد الطبيعية كما ينسجم هذا التوجه مع اتفاق باريس حول المناخ الذي تمت الموافقة عليه بموجب القانون الأساسي عدد 72 لسنة 2016 المؤرخ في 31 أكتوبر 2016 ومع التوجه الوطني نحو تعزيز مساهمة الطاقات المتجددة في المزيج الكهربائي في أفق سنة 2030.
وترتبط الحوكمة المالية والإدارية كذلك بالالتزامات الدولية لتونس في مجال مكافحة الفساد وتعزيز النزاهة والشفافية من خلال اتفاقية الأمم المتحدة لمكافحة الفساد المعتمدة سنة 2003 والتي تمت الموافقة عليها في تونس بموجب القانون عدد 16 لسنة 2008 المؤرخ في 25 فيفري 2008 وتكمن أهمية هذه الاتفاقية في تكريس مبادئ الوقاية من الفساد وحماية المال العام وتعزيز المساءلة والشفافية في إدارة الموارد العمومية بما يتكامل مع أهداف الرقابة والتدقيق وتقييم الأداء.
وفي الجانب الرقابي يكتسي الأمر عدد 5093 لسنة 2013 المؤرخ في 22 نوفمبر 2013 أهمية خاصة باعتباره يضبط مشمولات لجنة مراقبة الدولة ومهام مراقبي الدولة في المؤسسات والمنشآت العمومية حيث يكرس متابعة احترام الالتزامات ومراقبة قرارات هياكل التصرف والعمليات ذات الانعكاس المالي ومتابعة تنفيذ الميزانيات وعقود البرامج وهو ما يجعل الرقابة جزءا من منظومة التصرف وليس مجرد إجراء لاحق على انتهاء التنفيذ.
وعلى مستوى إعداد العقود يتعين على كل مؤسسة أو منشأة عمومية إعداد مشروعها الأولي بالتنسيق مع سلطة الإشراف القطاعية وعرضه على مجلس الإدارة أو مجلس المؤسسة لدراسته وضبط صيغته النهائية قبل إحالته إلى اللجنة الوزارية المشتركة التي تتولى دراسة العقود ومناقشة مدى انسجامها مع التوجهات الاستراتيجية والسياسات القطاعية بما يعزز التنسيق بين هياكل الإشراف والتصرف والرقابة.
وقد ضبط المنشور روزنامة محددة لاستكمال هذه العملية حيث يتعين على مجالس إدارة المؤسسات والمنشآت العمومية المصادقة على العقود قبل موفى شهر ديسمبر 2026 على أن تتم المصادقة والإمضاء من قبل الأطراف المعنية قبل موفى شهر فيفري 2027 بما يضمن استكمال المسار التعاقدي في آجاله المحددة وتوفير الظروف الضرورية لانطلاق تنفيذ البرامج ومتابعتها.
ولا تنتهي مسؤولية المؤسسات والمنشآت العمومية بمجرد المصادقة على العقود وإمضائها بل تمتد إلى المتابعة والتقييم السنويين من خلال مقارنة الإنجازات الفعلية بالأهداف المرسومة وتحليل الفوارق المسجلة وضبط الإجراءات التصحيحية ومراجعة التقديرات عند الضرورة كما يتعين متابعة المؤشرات المالية والكمية وإعداد تقارير تقييمية حول مدى تقدم تنفيذ العقود والصعوبات المسجلة والحلول المقترحة لضمان تحقيق النتائج المنتظرة.
ومن الجوانب المهمة التي نص عليها المنشور استثناء البنوك العمومية من مجال تطبيقه كما ألزم المؤسسات والمنشآت المعنية بنشر أهم مكونات عقودها للعموم على مواقعها الإلكترونية ما لم تتعارض عملية النشر مع مقتضيات الأمن العام والدفاع الوطني وحرية المنافسة كما أتاح إمكانية تمديد فترة العقود بسنة واحدة في موفى سنة 2030 إلى حين صدور مخطط التنمية الموالي بما يضمن استمرارية التخطيط وعدم إحداث فراغ بين الدورات التنموية.
إن القراءة المعمقة لهذا المنشور تكشف أن الدولة تتجه إلى إعادة صياغة العلاقة بين السلطة العمومية والمؤسسات والمنشآت العمومية على أساس تعاقدي يقوم على تحديد الالتزامات والموارد والنتائج المنتظرة بدل الاكتفاء بتوجيهات إدارية عامة حيث تصبح المؤسسة مطالبة بتقديم مؤشرات واضحة حول مردوديتها وقدرتها على الاستمرار وتطوير خدماتها فيما تلتزم الدولة بتحديد توجهاتها وضمان التنسيق وتوفير شروط التمويل والدعم ومتابعة تنفيذ التعهدات.
ويبقى التحدي الجوهري في قدرة هذه العقود على تجاوز الطابع الشكلي والتحول إلى أدوات فعلية للإصلاح والمساءلة فلا يمكن الحديث عن نجاعة الأداء دون بيانات مالية محينة ولا عن المسؤولية دون وضوح الصلاحيات ولا عن تحقيق الأهداف دون موارد كافية ولا عن تحسين الخدمات دون تقييم أثرها على المواطن كما أن نجاح هذه المقاربة يقتضي معالجة الديون المتقاطعة وتسريع المشاريع المعطلة وتطوير الرقابة الداخلية وإرساء ثقافة مؤسساتية تعتبر التقييم وسيلة للتصحيح والتحسين لا مجرد إجراء إداري.
ومن هذا المنطلق تمثل الدورة التكوينية التي تنظمها جمعية ACCIA فرصة لتعميق النقاش حول مستقبل الحوكمة العمومية في تونس وفهم العلاقة بين النص القانوني والتخطيط المالي والرقابة والتدقيق ومؤشرات الأداء بما يعزز قدرات الإطارات والمسؤولين على إعداد عقود واقعية قابلة للتنفيذ والتقييم ويجعل الإصلاح المؤسساتي مسارا ملموسا يقوم على حماية المال العام وتحسين جودة المرفق العمومي وضمان استدامة المؤسسات والمنشآت العمومية ودورها الاقتصادي والاجتماعي في أفق سنة 2030.